Peste 7,5 milioane de locuințe nu au asigurare PAD. Cât poate costa o daună

Doar 25,06% dintre locuințele din România aveau o poliță PAD valabilă la finalul lunii septembrie. În primele nouă luni din 2026, Allianz-Țiriac a plătit 50,7 milioane de lei pentru daune la locuințe, iar cea mai mare despăgubire a depășit 566.000 de lei.
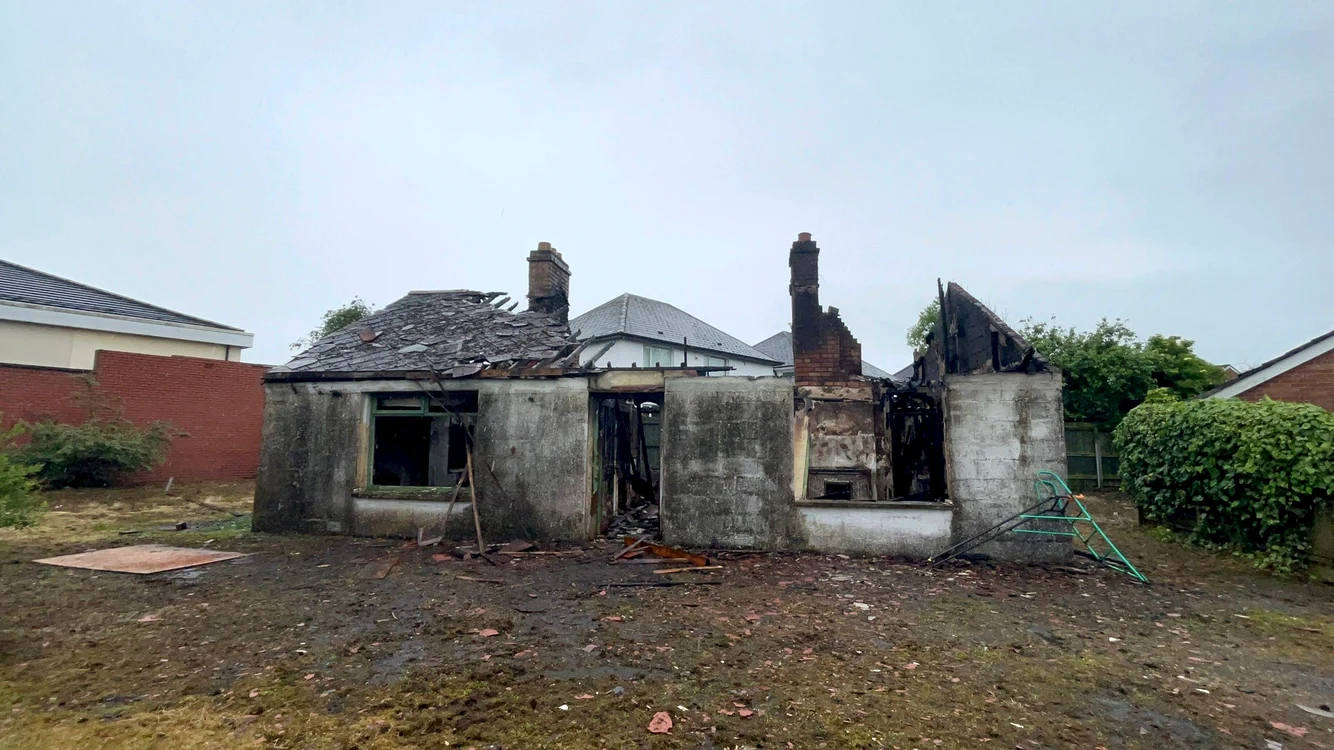
O inundație provocată de o conductă spartă, un scurtcircuit sau un incendiu pot transforma o problemă casnică într-o cheltuială de mii de lei. Reparațiile instalațiilor, refacerea pereților și înlocuirea mobilierului ori a electrocasnicelor pot pune presiune pe bugetul unei familii, mai ales atunci când aceasta nu are o asigurare care să acopere paguba.
Datele oficiale arată că majoritatea locuințelor din România nu beneficiază de protecția obligatorie împotriva dezastrelor naturale. La 30 septembrie 2026, erau în vigoare 2.537.030 de polițe PAD, echivalentul unei acoperiri de 25,06% din fondul locativ. Alte 7.585.303 locuințe nu aveau o astfel de poliță valabilă.
Potrivit unui studiu IRES realizat la solicitarea UNSAR, 68% dintre români sunt interesați sau foarte interesați de protejarea casei și a bunurilor din interior. Cu toate acestea, numai aproximativ 19% dintre locuințe beneficiază de o asigurare facultativă, conform datelor prezentate de organizație.
O daună obișnuită poate însemna mii de lei
Datele Allianz-Țiriac oferă o imagine concretă asupra cheltuielilor care pot apărea atunci când o locuință este afectată. În primele nouă luni din 2026, compania a plătit despăgubiri în valoare totală de 50,7 milioane de lei pentru daune produse locuințelor asigurate prin polița facultativă My Home. Aproape 8.700 de proprietari au primit despăgubiri în această perioadă, potrivit comunicatului companiei.
Printre cele mai frecvente situații despăgubite s-au numărat inundațiile provocate de conducte sparte, avariile instalațiilor de apă și canalizare, precum și scurtcircuitele, fluctuațiile de tensiune și alte defecțiuni ale instalațiilor electrice. Aceste incidente pot necesita intervenții rapide și lucrări de reparații, iar valoarea pagubei depinde de amploarea avariei și de bunurile afectate.
Allianz-Țiriac a raportat o despăgubire medie de aproape 5.000 de lei în perioada analizată. Cea mai mare despăgubire menționată în comunicat a depășit 566.000 de lei, în urma unui incendiu.
„Riscurile există chiar dacă nu se întâmplă des. Când locuința este afectată, oamenii se gândesc imediat la costurile necesare pentru reparații, iar faptul că trebuie să le acopere din buzunar poate pune presiune pe bugetul familiei. O daună poate afecta atât clădirea, cât și bunurile din interior, iar cheltuielile neașteptate pot fi semnificative, dar evitate de proprietari atunci când riscul este asigurat și costurile sunt acoperite de poliță”, a explicat Virgil Șoncutean, CEO la Allianz-Țiriac Asigurări.
De ce asigurarea obligatorie nu acoperă orice daună
Polița PAD este concepută pentru trei categorii de riscuri naturale: cutremure, alunecări de teren și inundații produse ca fenomene naturale. Ea acoperă construcția în limitele stabilite prin lege, nu toate incidentele care se pot produce într-o locuință.
Suma asigurată obligatoriu este de 100.000 de lei pentru locuințele de tip A și de 50.000 de lei pentru cele de tip B. Prima anuală este de 130 de lei pentru o locuință de tip A și de 50 de lei pentru una de tip B. Tipul locuinței este stabilit în funcție de caracteristicile construcției și de materialele utilizate.
Aceste sume reprezintă limitele maxime prevăzute pentru despăgubirea prin PAD, nu valori care se plătesc automat în cazul oricărei daune. Despăgubirea depinde de paguba efectivă, de riscul asigurat și de condițiile prevăzute de lege.
O avarie provocată de o conductă spartă, o inundație de la un vecin sau un incendiu care nu este consecința unui cutremur ori a unei alunecări de teren nu intră, ca atare, în categoria riscurilor acoperite de PAD. Nici mobilierul, electrocasnicele și celelalte bunuri din interior nu sunt acoperite prin această poliță obligatorie.
Diferența este importantă pentru un proprietar care consideră că simpla încheiere a unei polițe PAD îi protejează întreaga locuință. În realitate, asigurarea obligatorie reprezintă o protecție limitată împotriva dezastrelor naturale, nu o garanție generală pentru orice pagubă.
Ce poate acoperi o asigurare facultativă
O poliță facultativă poate completa protecția oferită de PAD, atât pentru clădire, cât și pentru bunurile din interior. Riscurile suplimentare pot include incendii, explozii, furtuni, avarii provocate de apă, furt sau anumite defecțiuni accidentale, în funcție de produsul ales și de condițiile contractuale.
În cazul unor produse, protecția poate include și anumite cheltuieli de cazare temporară dacă locuința devine nelocuibilă în urma unui eveniment asigurat. De exemplu, în condițiile poliței My Home prezentate de Allianz-Țiriac, cazarea temporară poate fi acoperită pentru cel mult 90 de zile, în limita a 500 de euro pe lună, cu respectarea cerințelor contractuale.
Acoperirea nu este însă identică pentru toate polițele facultative. Proprietarul trebuie să verifice riscurile incluse, valoarea pentru care este asigurată clădirea, dacă sunt incluse bunurile din interior, franșizele aplicabile și situațiile excluse din contract. O poliță mai ieftină poate avea limite mai reduse sau poate exclude anumite evenimente.
Ce acoperă asigurarea obligatorie și cea facultativă?
| Asigurare obligatorie PAD | Asigurare facultativă |
|---|---|
| Cutremure | Incendii |
| Inundații naturale | Avarii la instalațiile de apă |
| Alunecări de teren | Furtuni |
| — | Furt |
Notă: Acoperirea efectivă depinde de condițiile fiecărei polițe.
Pentru o gospodărie, această diferență poate determina dacă o avarie rămâne o cheltuială suportabilă sau devine o problemă financiară majoră. În lipsa unei acoperiri pentru riscul produs, proprietarul trebuie să folosească economii, să amâne reparațiile sau să recurgă la alte surse de finanțare.
Interesul declarat nu se reflectă în nivelul de protecție
Studiul IRES realizat la solicitarea UNSAR arată că 83% dintre respondenți știu că asigurarea obligatorie a locuinței este prevăzută de lege. În schimb, doar 55% cunosc faptul că proprietarii care nu dețin o poliță PAD pot fi amendați.
Legea prevede amenzi între 100 și 500 de lei pentru nerespectarea obligației de asigurare a locuinței. Dincolo de sancțiunea financiară, proprietarul fără PAD riscă să nu primească despăgubiri în baza acestei polițe în cazul unui cutremur, al unei alunecări de teren sau al unei inundații naturale. Legea prevede, de asemenea, că statul își rezervă dreptul de a nu acorda despăgubiri proprietarilor ale căror locuințe sunt afectate de dezastre naturale și nu sunt asigurate prin PAD.
Alexandru Ciuncan, președintele și directorul general al UNSAR, spune că interesul pentru protejarea locuințelor trebuie transformat în măsuri concrete.
„Interesul românilor pentru protejarea locuințelor este un semnal important. Cu toate acestea, este esențial ca acesta să se transforme și în acțiuni concrete. Asigurarea locuinței înseamnă, înainte de toate, să conștientizăm că ne putem baza pe un sprijin financiar în situația în care riscurile devin realitate. Informarea corectă este primul pas către o protecție financiară adecvată”, a declarat Alexandru Ciuncan, Președinte & Director General UNSAR.
Costul protecției și riscul unei cheltuieli neprevăzute
La nivel național, datele PADROM arată că peste 7,5 milioane de locuințe nu aveau o poliță obligatorie în vigoare la sfârșitul lunii septembrie. Pentru aceste gospodării, lipsa PAD înseamnă absența protecției oferite de polița obligatorie în cazul celor trei riscuri naturale prevăzute de lege. Dacă nu există nici o asigurare facultativă adecvată, alte daune, precum incendiile independente de un dezastru natural sau avariile instalațiilor, pot rămâne, de asemenea, în sarcina proprietarilor.
Asigurarea nu elimină riscul producerii unei pagube și nici nu garantează recuperarea integrală a oricărei pierderi. Ea schimbă însă modul în care este suportat costul, în limitele și condițiile contractului. Pentru proprietari, diferența nu ține doar de existența unei polițe, ci și de concordanța dintre riscurile asigurate și valoarea reală a locuinței și a bunurilor.